

En nuestra reciente encuesta México y Mi Dinero, más de siete de cada 10 encuestados indicaron que tienen una cuenta bancaria local, pero sólo una quinta parte de los encuestados dijeron que tenían una tarjeta de crédito mexicana.
¿Por qué la gran brecha?
Presumiblemente, quienes viven en México sin una tarjeta de crédito local continúan usando tarjetas emitidas por un banco extranjero. A continuación, analizo por qué los extranjeros tienden a evitar este producto financiero en México, cómo un extranjero obtiene una tarjeta de crédito mexicana y cuándo una podría ser realmente útil.
Las tarjetas de crédito mexicanas se quedan cortas en valor
Los extranjeros que viven en México y utilizan tarjetas de crédito emitidas por un banco extranjero tienen muchas razones para conservarlas.
Las tarjetas estadounidenses y canadienses ofrecen a los clientes una variedad de beneficios lucrativos. Estos pueden incluir reembolsos en efectivo en compras, puntos que se pueden canjear por efectivo en minoristas, aerolíneas y hoteles, acceso a salas VIP privadas en aeropuertos y más.
Además, muchas tarjetas de crédito extranjeras no tienen tarifas ni recargos anuales en compras en el extranjero, lo que las hace adecuadas para residentes extranjeros que viven en México de forma permanente o parcial.
Dejando a un lado las ventajas, otra razón para conservar una tarjeta extranjera es el costo del crédito si tienes saldo. Las tarjetas de crédito mexicanas tienen tasas de interés excepcionalmente altas.

Un estudio reciente de Banxico, el banco central de México, encontró que las tarjetas de crédito mexicanas estándar tienen tasas de interés de 60% a 85% anual, mientras que las tasas de interés de las tarjetas de crédito minoristas de nivel básico o de marca compartida se encuentran frecuentemente en el rango de 100% a 125%.
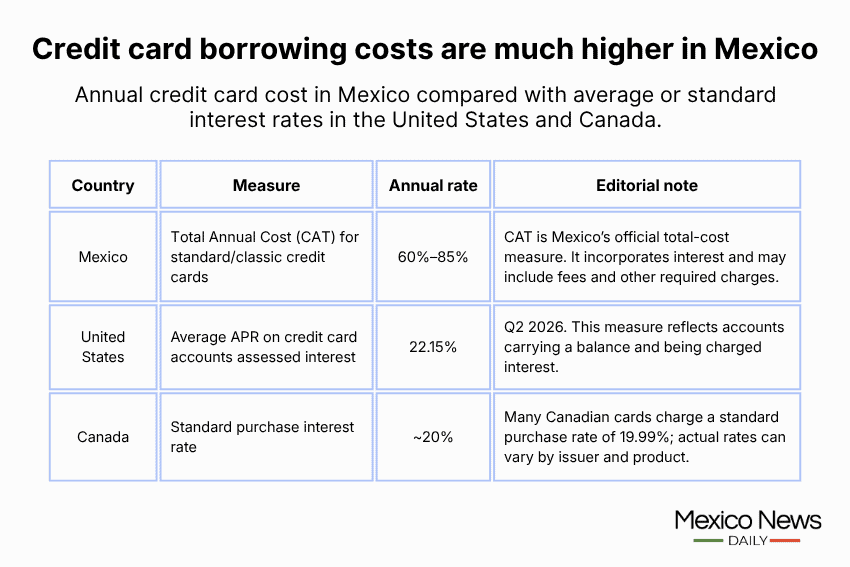
Según datos de la Reserva Federal de EE. UU., la tasa de interés promedio de las tarjetas de crédito estadounidenses es del 22%. En Canadá, el promedio se sitúa en torno al 20%.
Entonces, ¿por qué existe una diferencia tan enorme entre Estados Unidos y Canadá, por un lado, y México, por el otro?
En México no existe un límite legal sobre lo que los bancos pueden cobrar en las tarjetas de crédito. Si le pregunta a un banquero local por qué cobran tanto, probablemente escuchará que las tasas de morosidad son más altas en México, lo que obliga a los bancos a cobrar más para cubrir su riesgo.
Pero los hechos no respaldan este argumento. Las tasas de morosidad en México han caído precipitadamente en los últimos 15 años, mientras que las tasas de interés se han mantenido obstinadamente altas.
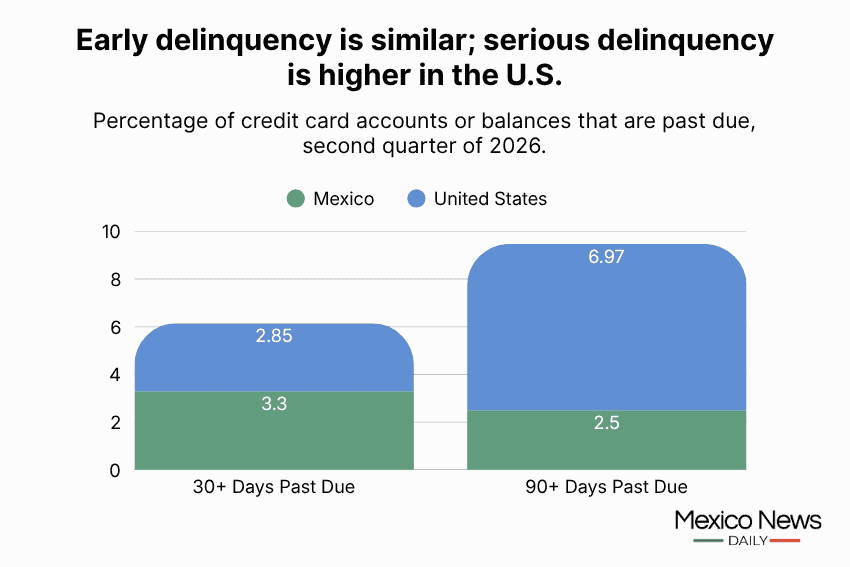
Para el segundo trimestre de 2026, alrededor del 3,3% de las cuentas de tarjetas de crédito mexicanas estaban en mora (más de 30 días), según Banxico. Esto es sólo ligeramente peor que la tasa estadounidense del 2,9%. Para cuentas muy morosas (más de 90 días de atraso), los titulares de tarjetas mexicanos obtienen mejores resultados, con un 2,5% de atrasos en México frente a un 7% en EE.UU.
Para ser justos, los bancos mexicanos a menudo “van a ciegas” en comparación con sus homólogos estadounidenses. Dado que más del 50% de los trabajadores mexicanos ganan salarios de manera informal, es difícil para los bancos evaluar el riesgo crediticio. Su solución, si se le puede llamar así, es tratar a todos como de alto riesgo.
México y Mi Dinero: Lo que nos contaste sobre tus hábitos y complejos en finanzas personales
Finalmente, recuperar dinero de deudas incobrables es casi imposible en el lento y costoso sistema legal de México. Para compensar, los bancos valoran el riesgo por adelantado.
Además de las altas tasas de interés, las tarjetas de crédito mexicanas también son conocidas por sus elevadas tarifas anuales y cargos exorbitantes por pagos atrasados.
Sume todo y, si somos honestos, no es una propuesta de valor convincente.
Cuando una tarjeta de crédito mexicana es útil
Con todas las ventajas de las tarjetas de crédito extranjeras sobre las mexicanas, puede pensar que este es un caso abierto y cerrado. Pero hay algunas ocasiones en las que puede resultarle práctico tener una tarjeta local.
Por ejemplo:
Si ya no tiene una dirección postal en EE. UU.: Sin una dirección residencial verificable en los EE. UU. o Canadá, los principales bancos internacionales generalmente no le emitirán una tarjeta de crédito en México. Deberá buscar crédito en un banco mexicano siguiendo los pasos descritos anteriormente.
Si compras en sitios de comercio electrónico mexicanos: Si alguna vez ha intentado utilizar una tarjeta extranjera para realizar una compra en un sitio web de comercio electrónico en México, puede sentirse como viajar al infierno y regresar. Muchas empresas nacionales no han considerado este caso de uso, por lo que puede resultar difícil, si no imposible, comprar con una tarjeta extranjera. Las raras excepciones donde las cosas van bien son Amazon.com.mx y Mercado Libre.
Si paga los servicios públicos en línea: Los proveedores de servicios públicos y de Internet son las empresas de servicios que tienen más probabilidades de rechazar las tarjetas de crédito extranjeras. Los expatriados que carecen de una tarjeta de crédito mexicana generalmente terminan pagando estas facturas en efectivo en Oxxo o mediante transferencia electrónica desde una cuenta bancaria local.
Si estás solicitando una hipoteca en México: Es típico que los bancos mexicanos exijan un historial crediticio local detallado para ser elegible para una hipoteca. Tener una tarjeta de crédito mexicana te ayuda a construir ese historial y mejora tus posibilidades de obtener un préstamo.
Obtener una tarjeta de crédito en México puede ser difícil
Las tarjetas de crédito mexicanas históricamente han tenido altas barreras de acceso. Afectados por los masivos impagos de clientes durante la crisis del tequila de 1994, los bancos tradicionales se han mantenido cautelosos a la hora de otorgar préstamos.
Un expatriado recién llegado no puede simplemente entrar a un banco mexicano y abrir una cuenta de tarjeta de crédito si no tiene un historial crediticio en México.
Dado que un historial crediticio construido en el extranjero no es aplicable en México, generalmente es necesario abrir una cuenta bancaria y desarrollar un historial crediticio local antes de que sea posible acceder al crédito de un banco mexicano tradicional.
México y Mi Dinero: ¿Los residentes extranjeros en México necesitan una cuenta bancaria local?
En los últimos años, el rápido aumento de las empresas de tecnología financiera respaldadas por capital de riesgo que operan aquí ha comenzado a cambiar las cosas.
Nu Mexico (que recientemente pasó de ser una fintech a un banco completo) fue uno de los primeros pioneros. Desde que ingresó a México en 2023, la firma se ha expandido exponencialmente, comercializando cuentas de débito y tarjetas de crédito para mexicanos ignoradas durante mucho tiempo por los bancos tradicionales del país.
A partir de este año, ahora hay 6.6 millones de clientes de tarjetas de crédito de Nu México, el tercero más alto en México (frente a cero en 2020).
Para aquellos que están decididos a obtener una tarjeta de crédito mexicana, los requisitos varían, pero la lista a continuación es bastante estándar. Un solicitante debe:
- Contar con comprobante de residencia en México con tarjeta FM2 o FM3 (visa de residencia temporal o permanente).
- Tener pasaporte original.
- Tener ingresos o activos financieros comprobables. Talones de pago o un historial de depósitos mensuales en una cuenta bancaria local son opciones aceptables.
- Tener comprobante de una cuenta bancaria local. El tiempo que debe estar activo antes de solicitar un crédito varía según el banco. Para algunos, unos pocos meses pueden ser suficientes, mientras que para otros pueden ser necesarios años.
- Tener comprobante de domicilio en México (como una factura reciente de servicios públicos de la CFE).
- Contar con un número RFC (identificación fiscal en México) emitido por el SAT.
- Tener un número CURP.
- Tener al menos 18 años.
Consejo profesional: Los grandes almacenes ofrecen un acceso más fácil al crédito que los bancos, ya seas extranjero o ciudadano mexicano. Esta se ha convertido en una forma popular para que los nuevos expatriados comiencen a construir su historial crediticio en México si un banco tradicional les niega el crédito.
The post México y Mi Dinero: Por qué tan pocos extranjeros tienen tarjetas de crédito mexicanas apareció primero en Aconcagua.lat